Kondisi Likuiditas Perbankan Masih Memadai Meski Ada Rencana Penarikan Dana SAL
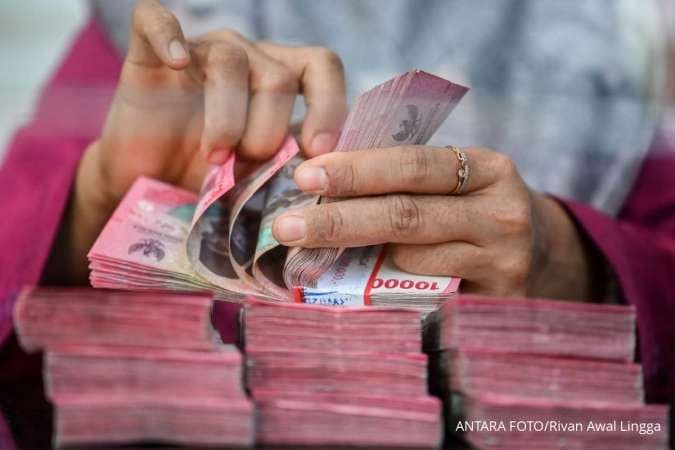
Pemerintah telah merencanakan untuk menarik dana saldo anggaran lebih (SAL) yang tersimpan di Himpunan Bank Milik Negara (Himbara pada bulan September 2026. Meskipun rencana tersebut akan berdampak terhadap arus dana perbankan, Otoritas Jasa Keuangan (OJK) menyatakan bahwa likuiditas industri perbankan masih dalam kondisi memadai.
Kepala Eksekutif Pengawas Perbankan OJK, Dian Ediana Rae, menjelaskan bahwa secara umum, kondisi likuiditas perbankan masih cukup longgar. Hal ini terlihat dari beberapa indikator likuiditas yang tercatat pada Juni 2026. Menurutnya, rasio likuiditas kewajiban (LCR) mencapai 182,75%, yang jauh di atas ambang batas minimum sebesar 100%. Selain itu, rasio alat likuid terhadap non-core deposit (AL/NCD) tercatat sebesar 101,92%, sedangkan rasio alat likuid terhadap dana pihak ketiga (AL/DPK) berada di level 23,08%. Kedua rasio tersebut juga berada jauh di atas ambang batas masing-masing sebesar 50% dan 10%.
Dari data tersebut, dapat disimpulkan bahwa industri perbankan memiliki bantalan likuiditas yang cukup untuk menghadapi dinamika arus dana. Namun, OJK tetap menekankan pentingnya pengelolaan likuiditas yang baik, terutama menghadapi rencana penarikan dana SAL dari Himbara.
Prinsip Pengelolaan Likuiditas yang Baik
Dian menekankan bahwa pengelolaan likuiditas harus dilakukan dengan prinsip tata kelola dan manajemen risiko yang baik. Bank perlu memperhatikan karakteristik sumber pendanaan, termasuk besaran nominal dan jangka waktu penempatan dana. Selain itu, bank harus memastikan pengelolaan aset dan liabilitas dilakukan secara prudent melalui penerapan Asset and Liability Management (ALMA) yang memadai.
Selain itu, bank juga perlu memastikan ketersediaan aset likuid berkualitas tinggi atau High Quality Liquid Asset (HQLA) sesuai ketentuan. OJK juga mendorong bank untuk melakukan stress testing secara berkala serta menyiapkan contingency plan yang efektif.
Perubahan Posisi Dana yang Terencana
OJK menilai bahwa keterprediksian arus dana menjadi penting ketika terjadi penempatan atau penarikan dana dalam jumlah signifikan. Dian menjelaskan bahwa perubahan posisi dana sebaiknya dilakukan secara terencana dengan pemberitahuan yang memadai. Dengan begitu, bank memiliki waktu yang cukup untuk menyesuaikan strategi pendanaan dan pengelolaan likuiditas tanpa menimbulkan tekanan yang tidak diperlukan terhadap likuiditas maupun fungsi intermediasi.
Di sisi lain, OJK mengakui bahwa kondisi likuiditas yang lebih ketat dapat memengaruhi persaingan penghimpunan dana, termasuk di antara bank-bank dengan skala yang berbeda. Namun, Dian menilai bahwa kondisi likuiditas perbankan yang masih manageable dapat menciptakan persaingan perolehan dana dan pemberian suku bunga yang lebih sehat dan terukur.
Faktor yang Mempengaruhi Biaya Dana
Menurut Dian, biaya dana (cost of fund) bank tidak hanya ditentukan oleh persaingan suku bunga. Faktor lainnya mencakup strategi dan struktur pendanaan, tingkat suku bunga pasar, profil jatuh tempo kewajiban, serta kondisi likuiditas masing-masing bank.
OJK mendorong seluruh bank untuk memperkuat sumber dana murah melalui pengembangan core deposits. Dengan demikian, persaingan tidak serta merta bertumpu pada pemberian suku bunga yang lebih tinggi. Selain itu, bank juga perlu meningkatkan kualitas layanan dan melakukan inovasi produk untuk menarik serta mempertahankan dana masyarakat.
Pengawasan Berkelanjutan
OJK, lanjut Dian, akan terus memantau kondisi likuiditas perbankan baik secara individual maupun industri melalui pengawasan berbasis risiko. Pengawasan juga dilakukan melalui koordinasi dengan Bank Indonesia, Kementerian Keuangan, dan Lembaga Penjamin Simpanan (LPS) dalam kerangka Komite Stabilitas Sistem Keuangan (KSSK).


Komentar